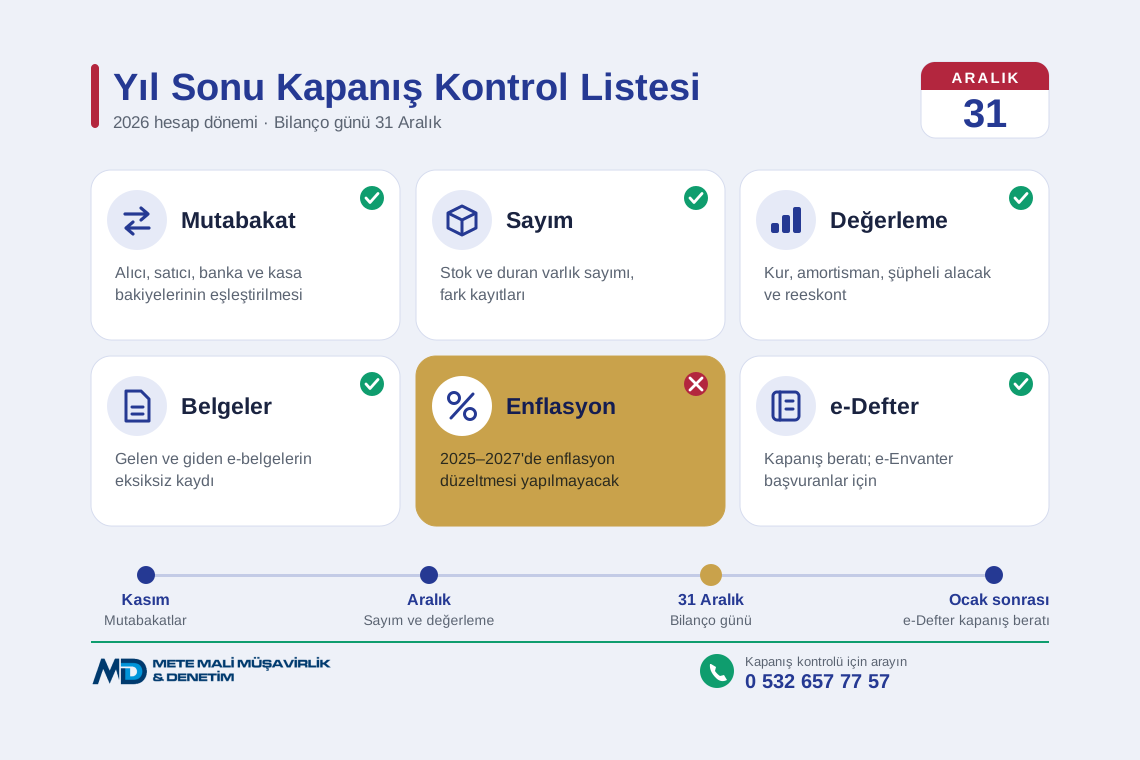
Yıl sonu, bilanço esasına göre defter tutan şirketler için hem yasal yükümlülüklerin hem de kâr ve vergi matrahının netleştiği dönemdir. Sayımlar, mutabakatlar ve değerleme kayıtları Aralık’ta aceleyle değil, Kasım’dan başlayarak planlı biçimde yapıldığında hata ve yeniden kayıt ihtimali azalır. Bu yazıda 2026 yıl sonu için envanter, mutabakat, değerleme ve defter kapanışı adımlarını bir kontrol listesi halinde derledik.
İçindekiler
Yıl Sonu Kapanışı Neden Önemli?
Vergi Usul Kanunu’nun 186. maddesine göre envanter çıkarmak; bilanço günündeki mevcutları, alacakları ve borçları saymak, ölçmek, tartmak ve değerlemek suretiyle kesin bir şekilde ve ayrıntılı olarak tespit etmektir. Bilanço esasına göre defter tutan işletmeler bu işlemi her hesap dönemi sonunda yapmak zorundadır.
- Stok, alacak, borç ve duran varlık tutarları bilançoya bu işlemlerin sonucuyla girer; dolayısıyla dönem kârını ve vergi matrahını doğrudan etkiler.
- Eksik veya hatalı kayıtlar, sonraki dönemde düzeltme maliyeti ve vergi incelemesi riski yaratır.
- Banka kredisi, yatırım ve ortaklar için hazırlanan mali tabloların güvenilirliği de kapanış kalitesine bağlıdır.
Kasım–Aralık Döneminde Yapılacak Hazırlıklar
- Cari hesap mutabakatları: Önemli alıcı ve satıcılarla bakiyeleri karşılaştırın, farkları yıl bitmeden araştırın. Mutabakat yazıları arşivlenmelidir.
- Banka ve kasa kontrolü: Banka hesap özetleriyle defter bakiyelerini eşleştirin. Kasada kayıtlı tutarı fiilen sayın; kasa alacak bakiyesi vermemelidir.
- Belge kayıt kontrolü: E-fatura, e-arşiv ve e-irsaliye kutunuzdaki gelen ve giden belgelerin tamamının kayıtlara alındığını teyit edin.
- KDV ve muhtasar uyumu: Yıl içinde verilen beyannamelerle muhasebe kayıtlarının tutarlı olduğundan emin olun.
- Ortak, personel ve avans hesapları: Ortaklarla ve personelle olan cari hesap bakiyelerinin gerekçesini ve belgelerini gözden geçirin.
- Çek ve senet portföyü: Portföydeki çek ve senetlerin vadelerini, tahsildeki ve karşılıksız kalanları ayrı ayrı kontrol edin.
Envanter ve Stok Sayımı
Stok sayımı hesap dönemi sonu itibarıyla yapılır; sayım sonucu bulunan stok değeri bilançoda gösterilir. Sayım ticari mal, hammadde, yarı mamul ve mamulleri kapsar.
- Sayım ekibini ve sayım tarihini önceden belirleyin; sayım sırasında giriş-çıkışları durdurun veya ayrı kaydedin.
- Sayım listelerini imzalı ve tarihli biçimde saklayın; defter kayıtlarıyla (kayıtlı stok) karşılaştırın.
- Sayım farklarının nedenini araştırın: Dönem başı kayıt hatası, hatalı belge, fire, zayi veya kayıt dışı çıkış olabilir. Fark nedenine göre farklı kayıt ve vergi sonuçları doğar.
- Sayım sonrası satılan malın maliyetini tespit edip kayıtlara alın.
- Duran varlık (demirbaş, makine, araç) listelerini de fiilen kontrol edin; kullanılmayan veya satılmış varlıkları kayıtlardan ayıklayın.
Değerleme İşlemleri
- Döviz hesapları: Dövizli kasa, banka, alacak ve borçlar Vergi Usul Kanunu’nun 280. maddesi çerçevesinde dönem sonu kuruyla değerlenir; kur farkları dönem sonuçlarına yansıtılır.
- Amortisman: Amortisman tablonuzu mizanla uyumlu hale getirin; oranları, aktife giriş tarihlerini ve yıl içinde alınan veya satılan varlıkları kontrol edin.
- Şüpheli alacaklar: Tahsil edilemeyen alacaklar için hukuki takibin ve karşılık şartlarının sağlanıp sağlanmadığını değerlendirin. Karşılık ayrılabilmesi için alacağın ticari nitelikte, kayıtlarda yer alan ve şüpheli hale gelmiş olması gerekir.
- Reeskont: Senede bağlı alacak ve borçlara reeskont uygulanacaksa tüm senetlere aynı şekilde uygulanmalıdır; bazı senetlere uygulayıp diğerlerine uygulamamak mümkün değildir.
- Karşılık ve gider tahakkukları: Dönemle ilgili olup henüz faturası gelmemiş giderler ile ileriki döneme ait peşin ödemeleri tespit edin.
Her kalemin vergi mevzuatındaki kuralları farklıdır. Özellikle şüpheli alacak ve kur farkı gibi kalemlerde kayıt yanlışlığı vergi matrahını doğrudan etkileyebilir.
2026’da Enflasyon Düzeltmesi Yok; Yeniden Değerleme Tercihi Var
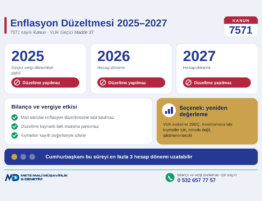
- 7571 sayılı Kanun nedeniyle 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi şartları oluşsa dahi VUK mükerrer 298/A kapsamında düzeltme yapılmayacak.
- Bu dönemler enflasyon düzeltmesi şartlarının gerçekleşmediği dönem sayıldığı için, amortismana tabi iktisadi kıymetlerde VUK mükerrer 298/Ç kapsamındaki yeniden değerleme imkânı devam ediyor. Yeniden değerleme bir zorunluluk değil, işletmenin tercihidir.
- Yeniden değerleme sonucu oluşan değer artış fonunun kullanımı ve ileride kıymetin satılması halindeki sonuçları ayrı kurallara bağlıdır. Uygulanacak oran ve etkisini yıl sonundan önce mali müşavirinizle hesaplatmanızı öneririz.
Enflasyon düzeltmesinin yapılmaması bilanço ve vergi üzerinde başka sonuçlar da doğurur; bu konuyu ayrı bir yazıda ele alacağız.
Defterler ve e-Defter Kapanışı
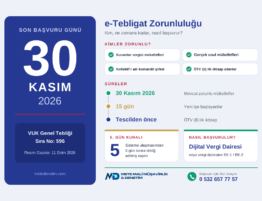
- e-Defter kullanıyorsanız: Ayrıca fiziki kapanış tasdiki gerekmez. Kapanış, hesap dönemi son ayına ait defter ve beratların GİB sistemine yüklenip onaylı berat alınmasıyla tamamlanır. Aralık dönemi için yükleme süresi GİB duyurularıyla belirlenir; süreyi kaçırmamak için mali müşavirinizle takvim yapın.
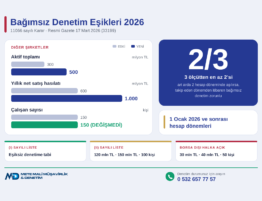
- e-Envanter Defteri: e-Defter kullanıcıları için 1 Ocak 2026’dan itibaren isteğe bağlı olarak tutulabiliyor. Başvuru yaptıysanız hesap dönemi sonu itibarıyla kapanış envanter defterini ve beratını da oluşturmanız gerekir.
- Kâğıt defter kullanıyorsanız: 2026 hesap dönemine ait yevmiye defterinin kapanış tasdiki en geç 30 Haziran 2027’ye kadar yaptırılmalıdır.
- Yeni yıl hazırlığı: 2027 için defter açılışını, e-Defter tercihini ve yazılım ayarlarını Ocak ayına bırakmadan kontrol edin.
Yıl Sonu Kontrol Listesi
- Önemli alıcı ve satıcılarla cari mutabakatı tamamlayın.
- Banka ve kasa bakiyelerini 31 Aralık itibarıyla doğrulayın.
- Stok ve duran varlık sayımını yapın, farkları belgeleyin.
- Döviz kalemlerini dönem sonu kuruyla değerleyin.
- Amortisman, şüpheli alacak ve reeskont kayıtlarını gözden geçirin.
- Yeniden değerleme yapıp yapmayacağınıza karar verin.
- Gelen ve giden e-belgelerin tamamının kaydedildiğini kontrol edin.
- e-Defter ve (başvurduysanız) e-Envanter kapanış takvimini belirleyin.
- Ortak ve personel cari hesaplarının gerekçesini belgeleyin.
- Kapanış sonrası mali tabloları gözden geçirip yönetime sunun.
Mete Mali Müşavirlik ve Denetim olarak, yıl sonu mutabakatlarından envanter ve değerleme kayıtlarına, e-Defter kapanışından mali tabloların hazırlanmasına kadar yanınızdayız. Şirketinizin kapanış sürecini birlikte planlamak için bizimle iletişime geçebilirsiniz.