Yeni iş kuran herkesin ilk sorusu aynıdır: şahıs şirketi mi, limited şirket mi? Doğru cevap yalnızca vergi oranına değil, beklenen kâra, kârın şirkette bırakılıp bırakılmayacağına, risk ve itibar ihtiyacına bağlıdır. Bu yazıda 2026 oranlarıyla iki yapıyı karşılaştırıyor ve karar için bir çerçeve sunuyoruz.
İçindekiler
Temel Fark: Gerçek Kişi mi, Tüzel Kişi mi?
- Şahıs şirketi: İşletme ile sahibi aynı kişidir. Kazanç doğrudan sahibinin gelirine yazılır ve sahibi borçlardan tüm mal varlığıyla sorumludur.
- Limited şirket: Ayrı bir tüzel kişiliktir. Ortakların sorumluluğu, ticari borçlar açısından şirkete koydukları sermaye payı ile sınırlıdır.
- Kuruluş ve kapanış süreçleri ile maliyetler için şahıs şirketi kuruluş rehberimize ve limited şirket kuruluş rehberimize bakabilirsiniz.
2026 Vergi Yapısı Nasıl Çalışıyor?
Şahıs işletmesi (gelir vergisi, ücret dışı gelir tarifesi):
- 190.000 TL’ye kadar %15
- 400.000 TL’nin 190.000 TL’si için 28.500 TL, fazlası %20
- 1.000.000 TL’nin 400.000 TL’si için 70.500 TL, fazlası %27
- 5.300.000 TL’nin 1.000.000 TL’si için 232.500 TL, fazlası %35
- 5.300.000 TL’den fazlasının 5.300.000 TL’si için 1.737.500 TL, fazlası %40
Limited şirket:
- Kurum kazancına genel oran %25 uygulanır.
- 2025’ten itibaren yurt içi asgari kurumlar vergisi uygulaması vardır: hesaplanan kurumlar vergisi, indirim ve istisnalar öncesi kurum kazancının %10’undan az olamaz.
- Kâr ortaklara dağıtılırsa dağıtılan tutardan ayrıca %15 stopaj kesilir. Kâr şirkette bırakılırsa bu ikinci vergi doğmaz.
Rakamlarla Karşılaştırma
Aşağıdaki örnek, yalnızca vergi hesabını gösterir. Sigorta primleri, giderler, indirim ve istisnalar ile şirketin diğer maliyetleri dahil değildir. Tutarlar vergi öncesi ticari kâr üzerinden yuvarlanmıştır.
- 500.000 TL kâr: Şahıs yaklaşık %19,5 (97.500 TL). Limited yaklaşık %25 (125.000 TL); kâr tamamen dağıtılırsa yaklaşık %36 (181.250 TL).
- 1.000.000 TL kâr: Şahıs yaklaşık %23 (232.500 TL). Limited yaklaşık %25 (250.000 TL); tamamen dağıtılırsa yaklaşık %36 (362.500 TL).
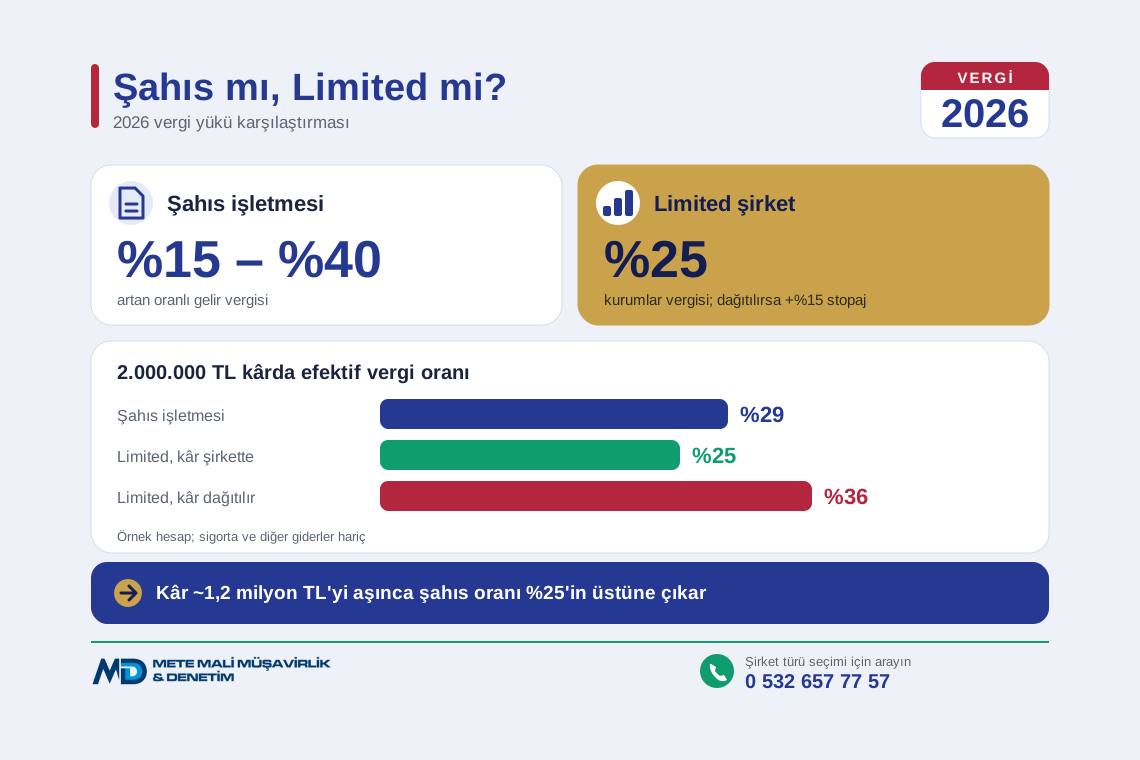
- 2.000.000 TL kâr: Şahıs yaklaşık %29 (582.500 TL). Limited yaklaşık %25 (500.000 TL); tamamen dağıtılırsa yaklaşık %36 (725.000 TL).
- 3.000.000 TL kâr: Şahıs yaklaşık %31 (932.500 TL). Limited yaklaşık %25 (750.000 TL); tamamen dağıtılırsa yaklaşık %36 (1.087.500 TL).
Buradan çıkan sonuç: kâr yaklaşık 1,2 milyon TL’yi aşmaya başlayınca şahıs işletmesinin efektif vergi oranı limited şirketin %25’ini geçer. Ancak bu avantaj, kârın şirkette bırakılmasına bağlıdır. Kâr her yıl ortaklara çekilecekse limited şirketin toplam vergi yükü şahıs işletmesinden yüksek kalabilir.
Hangi Durumda Hangisi?
- Şahıs şirketi daha uygun olabilir: Kâr düşük veya orta düzeydeyse, işe yeni başlıyorsanız, sermaye ve risk sınırlıysa, tek kişilik ve basit bir yapı yeterliyse.
- Limited şirket daha uygun olabilir: Kâr yüksekse ve büyük kısmı şirkette tutulacaksa, ortak alacaksanız, kişisel mal varlığınızı ticari riskten ayırmak istiyorsanız, banka, tedarikçi ve kurumsal müşterilere daha güçlü bir yapı göstermek istiyorsanız.
- Karar sabit değildir: İş büyüdükçe şahıs işletmesinden limited şirkete geçiş de planlanabilir.
Vergi Dışında Dikkat Edilecekler
- Maliyet ve yük: Limited şirkette defter, tasdik ve muhasebe maliyetleri genellikle daha yüksektir.
- Sorumluluk: Şahıs işletmesinde kişisel mal varlığı riski vardır.
- Ortaklık: Ortak almak veya hisse devri limited şirkette mümkündür; şahıs işletmesi tek kişiye bağlıdır.
- Kâr çekme: Limited şirketten kâr çekmek yalnızca vergi değil, hukuki ve muhasebe düzenlemelerine de tabidir.
Karar İçin Kontrol Listesi
- Önümüzdeki 2-3 yıl için gerçekçi yıllık kâr beklentinizi belirleyin.
- Kârın ne kadarını şirkette bırakıp ne kadarını çekeceğinizi hesaplayın.
- Ortak alıp almayacağınızı ve borç riskinizi değerlendirin.
- Bankacılık, ihale ve kurumsal müşteri ihtiyacınızı düşünün.
- Sigorta yükümlülüklerini ve diğer maliyetleri mali müşavirinizle birlikte hesaplayın.
Mete Mali Müşavirlik ve Denetim olarak, beklenen kârınıza, ortaklık yapınıza ve risk durumunuza göre şahıs şirketi ile limited şirketi sizin için hesaplıyor, kuruluştan geçişe kadar yanınızda oluyoruz. Durumunuzu birlikte değerlendirelim.