Конец года — период, когда для компаний, ведущих учёт по балансовому методу, окончательно определяются юридические обязательства, прибыль и налоговая база. Если подсчёты, сверки и оценочные проводки выполнять планомерно с ноября, а не в спешке в декабре, ошибок и перепроводок становится меньше. В этой статье мы собрали шаги по закрытию 2026 года — инвентаризацию, сверки, оценку и закрытие книг — в виде чек-листа.
İçindekiler
Почему важно закрытие года?
Согласно статье 186 Закона о налоговой процедуре (VUK), инвентаризация — это точное и подробное определение имущества, дебиторской и кредиторской задолженности на дату баланса путём подсчёта, измерения, взвешивания и оценки. Предприятия, ведущие учёт по балансовому методу, обязаны проводить её в конце каждого отчётного периода.
- Суммы по запасам, дебиторской и кредиторской задолженности и основным средствам попадают в баланс по результатам этих процедур, поэтому напрямую влияют на прибыль периода и налоговую базу.
- Неполные или ошибочные записи приводят к затратам на исправление и риску налоговой проверки в последующих периодах.
- От качества закрытия зависит и достоверность отчётности для банковских кредитов, инвестиций и участников.
Подготовка в ноябре–декабре
- Сверка расчётов: сравните остатки с ключевыми покупателями и поставщиками и выясните расхождения до конца года. Акты сверки следует хранить.
- Проверка банка и кассы: сопоставьте банковские выписки с учётными остатками. Пересчитайте наличные в кассе и сравните с учётной суммой; касса не должна иметь кредитовый остаток.
- Проверка учёта документов: убедитесь, что все входящие и исходящие документы в ваших ящиках e-fatura, e-arşiv и e-irsaliye отражены в учёте.
- Согласованность НДС и удержаний: убедитесь, что поданные за год декларации согласуются с бухгалтерскими записями.
- Расчёты с участниками, сотрудниками и подотчётные суммы: проверьте обоснование и документы по остаткам.
- Портфель чеков и векселей: проверьте сроки чеков и векселей в портфеле, отдельно — находящиеся на инкассо и неоплаченные.
Инвентаризация и подсчёт запасов
Подсчёт запасов проводится на конец отчётного периода, найденная стоимость запасов отражается в балансе. Подсчёт охватывает товары, сырьё, полуфабрикаты и готовую продукцию.
- Заранее определите состав комиссии и дату подсчёта; на время подсчёта остановите движение запасов или учитывайте его отдельно.
- Храните подписанные и датированные ведомости подсчёта и сравнивайте их с учётными данными.
- Выясняйте причину расхождений: ошибка начального остатка, неверный документ, потери, порча или неучтённое выбытие. От причины зависят проводки и налоговые последствия.
- Определите себестоимость товаров, проданных после подсчёта, и отразите её в учёте.
- Проверьте и фактическое наличие основных средств (мебель, оборудование, транспорт); списывайте неиспользуемые и проданные объекты.
Оценочные процедуры
- Валютные статьи: валютная касса, банковские остатки, дебиторская и кредиторская задолженность оцениваются по курсу на конец периода в соответствии со статьёй 280 VUK; курсовые разницы относятся на результаты периода.
- Амортизация: приведите таблицу амортизации в соответствие с оборотно-сальдовой ведомостью; проверьте ставки, даты постановки на учёт и объекты, купленные или проданные в течение года.
- Сомнительная задолженность: оцените, соблюдены ли условия юридического взыскания и создания резерва по задолженности, которую невозможно получить. Для резерва задолженность должна иметь коммерческий характер, быть отражена в учёте и стать сомнительной.
- Редисконтирование: если редисконтирование применяется к долгам и требованиям по векселям, оно должно применяться ко всем векселям одинаково; применять его к одним векселям и не применять к другим нельзя.
- Начисления: выявите расходы, относящиеся к периоду, но ещё не получившие счёта, и авансовые платежи, относящиеся к будущим периодам.
По каждой статье действуют свои налоговые правила. Особенно по сомнительной задолженности и курсовым разницам ошибочная запись может напрямую повлиять на налоговую базу.
В 2026 году корректировки на инфляцию нет, но есть выбор переоценки
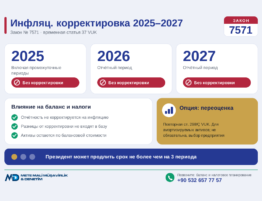
- В связи с Законом № 7571 в 2025, 2026 и 2027 годах корректировка по статье VUK mük. 298/A не проводится, даже если условия выполнены.
- Поскольку эти периоды считаются периодами, в которых условия корректировки на инфляцию не выполнены, сохраняется возможность переоценки амортизируемых активов по статье VUK mük. 298/Ç. Переоценка не обязательна, это выбор предприятия.
- Использование фонда переоценки и последствия последующей продажи актива регулируются отдельными правилами. Рекомендуем до конца года рассчитать с бухгалтером применимый коэффициент и эффект.
Отсутствие корректировки на инфляцию имеет и другие последствия для баланса и налогов; этой теме мы посвятим отдельную статью.
Книги учёта и закрытие e-Defter
- Если вы используете e-Defter: отдельное физическое заверение закрытия не требуется. Закрытие завершается загрузкой книг и файлов подтверждения (berat) за последний месяц отчётного периода в систему Налогового управления (GİB) и получением заверенного berat. Срок загрузки за декабрь определяется объявлениями GİB; составьте календарь с бухгалтером, чтобы не пропустить его.
- Электронная инвентарная книга (e-Envanter Defteri): пользователи e-Defter могут вести её на добровольной основе с 1 января 2026 года. Если вы подали заявку, на конец отчётного периода необходимо также сформировать закрывающую инвентарную книгу и berat к ней.
- Если вы ведёте бумажные книги: заверение закрытия журнала за 2026 год необходимо выполнить не позднее 30 июня 2027 года.
- Подготовка к новому году: заранее проверьте открытие книг на 2027 год, выбор режима загрузки e-Defter и настройки программы, не откладывая на январь.
Чек-лист закрытия года
- Завершите сверку расчётов с ключевыми покупателями и поставщиками.
- Подтвердите остатки в банке и кассе на 31 декабря.
- Проведите подсчёт запасов и основных средств, задокументируйте расхождения.
- Оцените валютные статьи по курсу на конец периода.
- Проверьте записи по амортизации, сомнительной задолженности и редисконтированию.
- Решите, будете ли применять переоценку.
- Убедитесь, что все входящие и исходящие электронные документы учтены.
- Определите календарь закрытия e-Defter и (при подаче заявки) e-Envanter.
- Задокументируйте обоснование расчётов с участниками и сотрудниками.
- Проверьте отчётность после закрытия и представьте руководству.
Компания Mete Denetim сопровождает вас от годовых сверок до инвентаризации и оценочных проводок, закрытия e-Defter и подготовки отчётности. Свяжитесь с нами, чтобы вместе спланировать закрытие года.