Yüksek enflasyon yıllarında bilançoların enflasyon düzeltmesine tabi tutulması, şirketlerin kâr, vergi ve özkaynak hesaplarını doğrudan etkiledi. Yeni düzenlemeyle bu uygulama 2025, 2026 ve 2027 dönemleri için durduruldu. Bu yazıda düzenlemenin ne dediğini, bilanço ve vergi açısından ne anlama geldiğini ve geriye hangi seçeneklerin kaldığını özetliyoruz.
İçindekiler
Düzenleme Ne Diyor?
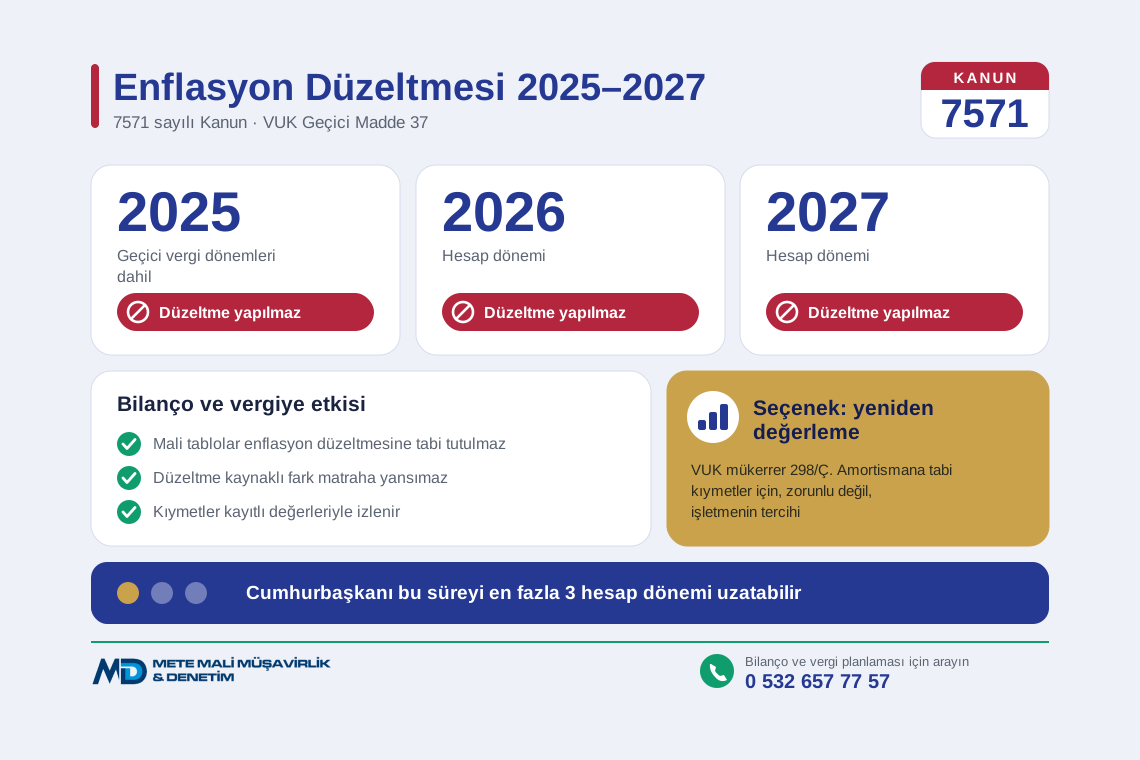
- Kapsam: 2025 hesap dönemi (geçici vergi dönemleri dahil) ile 2026 ve 2027 hesap dönemlerinde, VUK mükerrer 298 kapsamındaki enflasyon düzeltmesi şartları oluşup oluşmadığına bakılmaksızın mali tablolar enflasyon düzeltmesine tabi tutulmaz.
- Özel hesap dönemi: Kendilerine özel hesap dönemi tayin edilenlerde 2026, 2027 ve 2028 yılında biten hesap dönemleri esas alınır.
- Uzatma yetkisi: Cumhurbaşkanı, bu dönemleri geçici vergi dönemleri dahil üç hesap dönemine kadar uzatabilir. Yani süre ileride değişebilir.
- Yürürlük ve uygulama: Hüküm, yayımı tarihi olan 25 Aralık 2025’te yürürlüğe girmiştir. Uygulamanın usul ve esaslarını Hazine ve Maliye Bakanlığı belirler.
Bilançoya Etkisi Ne Olacak?
- Bilanço ve gelir tablosunda enflasyon düzeltmesi kayıtları yapılmaz; parasal olmayan kalemler (stoklar, maddi duran varlıklar, özkaynaklar) için düzeltme işlemi uygulanmaz.
- Kıymetler VUK değerleme hükümleri çerçevesinde kayıtlı değerleriyle izlenir. Yıl sonu envanteri, kur değerlemesi ve amortisman gibi klasik işlemler aynen sürer.
- Düzeltme yapılmadığı için enflasyon düzeltme hesabında fark oluşmaz.
- Geçici vergi dönemlerinde de düzeltme yapılmaz; geçici vergi beyanları düzeltmesiz mali tablolara göre hazırlanır.
Vergiye Etkisi Ne Olacak?
- Kurumlar vergisi ve gelir vergisi matrahı, enflasyon düzeltmesinden doğan kâr veya zarar kalemlerinden etkilenmez; matrah klasik VUK kayıtlarına göre hesaplanır.
- Yeniden değerleme yapılmadıkça amortisman, düzeltilmiş değerler üzerinden değil kayıtlı değerler üzerinden ayrılır.
- Yüksek enflasyon ortamında kayıtlı değerler ile gerçek değerler arasındaki fark büyüyebilir. Bu durum vergi planlamasında ayrıca değerlendirilmesi gereken bir noktadır.
Yeniden Değerleme (298/Ç) Seçeneği Sürüyor
- Enflasyon düzeltmesi yapılmayan dönemler (uzatılan dönemler dahil), VUK mükerrer 298’in (Ç) fıkrası uygulamasında “enflasyon düzeltmesi şartlarının gerçekleşmediği dönem” sayılır.
- Bu nedenle amortismana tabi iktisadi kıymetlerde yeniden değerleme imkânı devam eder. Yeniden değerleme bir zorunluluk değil, işletmenin tercihidir.
- Yeniden değerleme sonucu oluşan değer artış fonunun kullanımı ve ileride kıymetin satılması halindeki sonuçlar ayrı kurallara bağlıdır. Uygulanacak oranı ve etkisini yıl sonundan önce mali müşavirinizle hesaplatmanızı öneririz.
Finansal Raporlama ve Denetim Açısından
Bu düzenleme vergi mevzuatına (VUK) göre tutulan mali tablolarla ilgilidir. Türkiye Finansal Raporlama Standartlarına göre hazırlanan finansal tablolar veya bağımsız denetim kapsamındaki raporlama için ayrıca değerlendirme gerekebilir. Bu konuda denetçinizle ve mali müşavirinizle birlikte çalışmanızı öneririz.
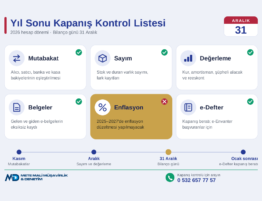
Şirketler İçin Kontrol Listesi
- 2025 geçici vergi dönemleri dahil beyanlarınızın enflasyon düzeltmesiz hazırlandığını teyit edin.
- 2026 yıl sonu planlamanızı düzeltmesiz bilanço varsayımıyla yapın.
- Amortismana tabi kıymetleriniz için yeniden değerleme seçeneğinin maliyet ve faydasını hesaplatın.
- Özel hesap dönemi kullanıyorsanız hangi dönemlerin kapsamda olduğunu kontrol edin.
- Cumhurbaşkanı kararıyla sürenin uzatılıp uzatılmadığını takip edin.
Mete Mali Müşavirlik ve Denetim olarak, enflasyon düzeltmesinin durdurulduğu bu dönemde bilanço ve vergi planlamanızı, yeniden değerleme kararınızı ve yıl sonu kapanışınızı birlikte değerlendiriyoruz. Şirketinizin durumunu birlikte inceleyelim.