Bir şirketin bağımsız denetime tabi olup olmadığı, hangi gruba girdiğine ve belirlenen eşik değerleri aşıp aşmadığına bağlı. 6102 sayılı Türk Ticaret Kanunu’nun 397. maddesi uyarınca denetime tabi şirketleri Cumhurbaşkanı Kararı belirliyor. Bu yazımızda grupları, güncel eşik değerlerini, üç ölçütün nasıl uygulandığını ve “Şirketim denetime tabi mi?” sorusunu nasıl yanıtlayacağınızı derledik.
İçindekiler
Hangi Şirketler Bağımsız Denetime Tabi?
Karar, şirketleri üç ana gruba ayırıyor:
- Eşiksiz denetime tabi olanlar: Karardaki (I) sayılı listede yer alan şirketler (örneğin SPK, BDDK, sigortacılık ve emeklilik düzenlemelerine tabi olanlar, Borsa İstanbul lisanslı şirketler, antrepo işletmecileri, EPDK lisans sahipleri). Bu şirketlerde denetim yükümlülüğü eşik aranmadan aynen devam ediyor. 11066 sayılı Karar ile bu listeye, sermayesinin %50’sinden fazlasına doğrudan veya dolaylı olarak KİT’lerin sahip olduğu bazı doğal gaz şirketleri de eklendi.
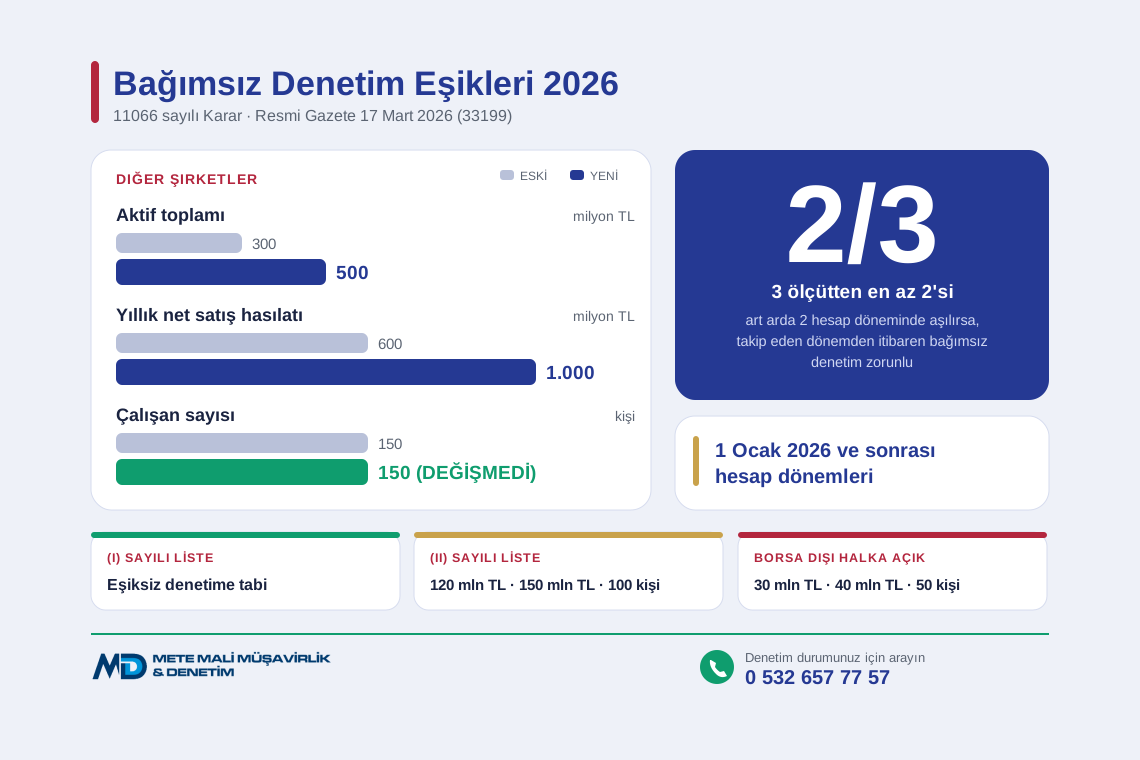
- (II) sayılı listedeki şirketler: BTK düzenlemelerine tabi şirketler, TMSF tarafından yönetilen şirketler ve belediyelerin en az %50 ortak olduğu şirketler. Eşikler değişmedi: aktif toplamı 120 milyon TL, yıllık net satış hasılatı 150 milyon TL, çalışan sayısı 100.
- Diğer şirketler: Anonim, limited ve diğer şirketlerin büyük çoğunluğu. Eşikler 11066 sayılı Karar ile yükseltildi.
Ayrıca SPK kapsamında halka açık olup borsada işlem görmeyen şirketler için eşikler aynen devam ediyor: aktif toplamı 30 milyon TL, yıllık net satış hasılatı 40 milyon TL, çalışan sayısı 50.
Diğer Şirketler İçin Yeni Eşikler
Çoğu şirketin dahil olduğu grup için eşikler şöyle değişti:
- Aktif toplamı: 300 milyon TL’den 500 milyon TL‘ye
- Yıllık net satış hasılatı: 600 milyon TL’den 1 milyar TL‘ye
- Çalışan sayısı: 150 (değişmedi)
Eşikler yükseldiği için sınırda olan şirketlerin durumunu yeniden değerlendirmesi gerekiyor.
Üç Ölçüt Nasıl Uygulanıyor?
- Bir şirket, üç ölçütten en az ikisini art arda iki hesap döneminde aşarsa, takip eden hesap döneminden itibaren bağımsız denetime tabi olur.
- Aktif toplamı ve net satış hasılatı, son iki yılın finansal tablolarına; çalışan sayısı ise son iki yılın ortalamasına göre belirlenir.
- Şirketler, bağlı ortaklıkları ve iştirakleriyle birlikte değerlendirilir.
Denetime Tabi Olursanız Ne Yapmalısınız?
- Bağımsız denetçi veya denetim kuruluşu genel kurul tarafından seçilir (TTK m. 399). Yönetim kurulu seçimi gecikmeden ticaret siciline tescil ettirir ve Türkiye Ticaret Sicili Gazetesi ile şirketin internet sitesinde ilan eder.
- Denetime tabi olup denetlettirilmeyen finansal tablolar ve yönetim kurulu yıllık faaliyet raporu, düzenlenmemiş hükmündedir (TTK m. 397). Yani denetim yaptırmamak, finansal raporlamayı geçersiz hale getirebilir.
- Bağımsız denetim, vergisel amaçlı YMM tasdik raporundan ayrı bir yükümlülüktür; ikisi birbirinin yerine geçmez.
Şirketim Denetime Tabi mi? Kontrol Listesi
- Şirketinizin Karar’daki (I) veya (II) sayılı listelerde yer alıp almadığını kontrol edin.
- Son iki yılın bilançosundan aktif toplamını, gelir tablosundan yıllık net satış hasılatını bulun.
- Son iki yılın ortalama çalışan sayısını hesaplayın.
- Bağlı ortaklıklarınız ve iştirakleriniz varsa bunları birlikte değerlendirin.
- Üç ölçütten ikisini art arda iki dönemde aşıyorsanız denetçi seçimi için genel kurul sürecini planlayın.
- Sınırdaysanız, eşiği aşma olasılığını mali müşavirinizle önceden değerlendirin.
Mete Mali Müşavirlik ve Denetim olarak, şirketinizin bağımsız denetime tabi olup olmadığının tespitinden genel kurul sürecinin planlanmasına kadar yanınızdayız. Değerlendirme için bizimle iletişime geçebilirsiniz.