Обязана ли компания проходить независимый аудит, зависит от группы, к которой она относится, и от того, превышает ли она установленные пороги. В соответствии со статьёй 397 Торгового кодекса Турции (Закон № 6102) круг компаний, подлежащих аудиту, определяется Решением Президента. В статье мы собрали группы компаний, актуальные пороговые значения, порядок применения трёх критериев и ответ на вопрос «подлежит ли моя компания аудиту?».
İçindekiler
Какие компании подлежат независимому аудиту?
Решение делит компании на три основные группы:
- Аудит обязателен независимо от размера: компании из списка (I) Решения (например, компании, регулируемые CMB (SPK) и BRSA (BDDK), страховым и пенсионным законодательством, компании с лицензией Борсы Стамбул, операторы таможенных складов и лицензиаты EPDK). Для них обязанность проходить аудит сохраняется без каких-либо порогов. Решением № 11066 в этот список добавлены также некоторые газовые компании, более 50% капитала которых прямо или косвенно принадлежит государственным экономическим предприятиям.
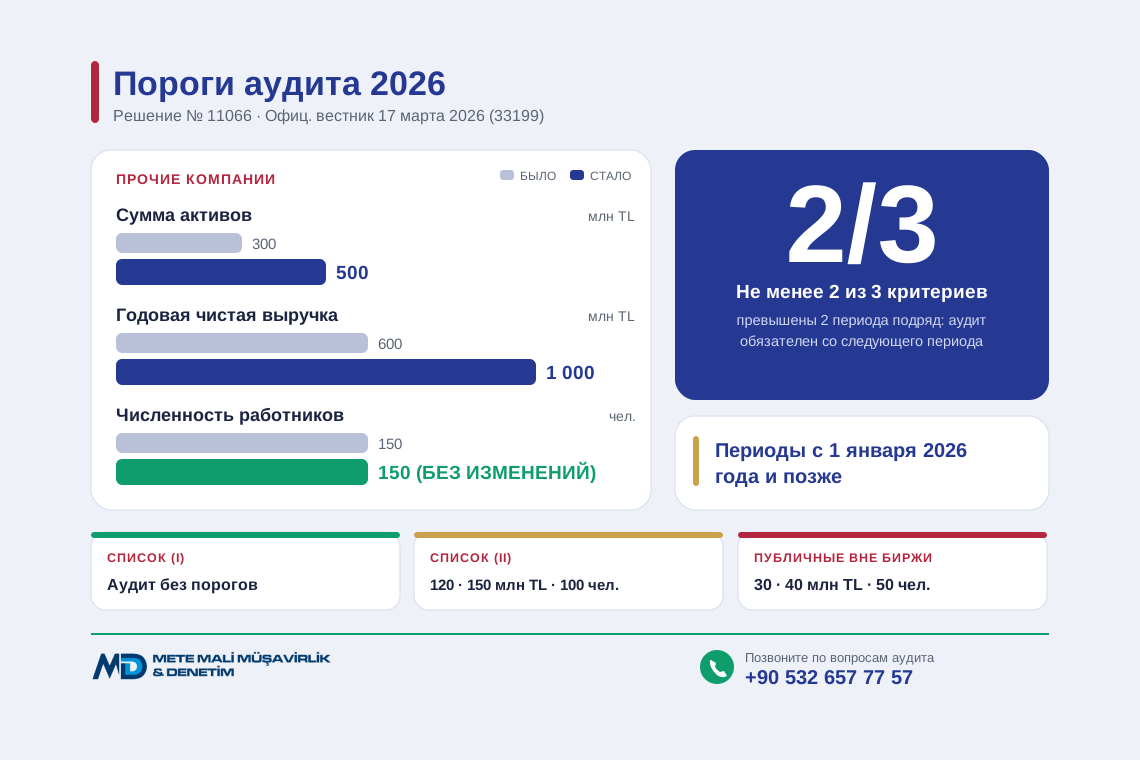
- Компании из списка (II): компании, регулируемые BTK, компании под управлением TMSF и компании, в которых муниципалитеты владеют не менее 50%. Пороги не изменились: сумма активов 120 млн TL, годовая чистая выручка от продаж 150 млн TL, численность работников 100 человек.
- Прочие компании: подавляющее большинство акционерных обществ, обществ с ограниченной ответственностью и других компаний. Для них пороги повышены Решением № 11066.
Для публичных компаний по линии SPK, акции которых не торгуются на бирже, пороги также сохраняются: сумма активов 30 млн TL, годовая чистая выручка от продаж 40 млн TL, численность работников 50 человек.
Новые пороги для прочих компаний
Для группы, в которую входит большинство компаний, пороги изменились так:
- Сумма активов: с 300 млн TL до 500 млн TL
- Годовая чистая выручка от продаж: с 600 млн TL до 1 млрд TL
- Численность работников: 150 (без изменений)
Поскольку пороги повышены, компаниям, находящимся вблизи границ, необходимо заново оценить свою ситуацию.
Как применяются три критерия
- Компания становится субъектом независимого аудита с последующего отчётного периода, если она превышает не менее двух из трёх критериев в течение двух отчётных периодов подряд.
- Сумма активов и чистая выручка определяются по финансовой отчётности за последние два года; численность работников определяется как среднее значение за последние два года.
- Компании оцениваются вместе с их дочерними и зависимыми обществами.
Что делать, если вы подлежите аудиту
- Независимый аудитор или аудиторская организация избирается общим собранием (Торговый кодекс Турции, ст. 399). Затем совет директоров без промедления регистрирует выбор в торговом реестре и публикует его в Вестнике торгового реестра и на сайте компании.
- Финансовая отчётность и ежегодный отчёт совета директоров, подлежащие аудиту, но не прошедшие его, считаются несоставленными (Торговый кодекс Турции, ст. 397). То есть отказ от аудита может сделать финансовую отчётность компании недействительной.
- Независимый аудит — отдельная обязанность, не заменяющая налоговый отчёт о сертификации YMM (присяжного аудитора), и наоборот.
Подлежит ли моя компания аудиту? Чек-лист
- Проверьте, входит ли ваша компания в списки (I) или (II) Решения.
- Найдите сумму активов по балансу и годовую чистую выручку по отчёту о прибылях и убытках за последние два года.
- Рассчитайте среднюю численность работников за последние два года.
- Если у вас есть дочерние и зависимые общества, оценивайте их вместе.
- Если вы превышаете два из трёх критериев два периода подряд, запланируйте общее собрание для избрания аудитора.
- Если вы находитесь вблизи порога, заранее оцените вероятность его превышения вместе с бухгалтером.
Компания Mete Denetim сопровождает вас на всех этапах: от определения того, подлежит ли ваша компания независимому аудиту, до планирования общего собрания. Свяжитесь с нами, чтобы оценить вашу ситуацию.