Vergi dairesinden gelen ihbarname, yoklama ve inceleme yazıları artık büyük ölçüde elektronik ortamda tebliğ ediliyor. Yeni tebliğ, kimlerin Gelir İdaresi Başkanlığı’nın e-Tebligat sistemine dahil olmak zorunda olduğunu, hangi tarihe kadar başvuru yapılacağını ve tebligatın ne zaman yapılmış sayılacağını belirliyor. Bu yazımızda kapsamı, süreleri, başvuru yollarını ve dikkat edilmesi gereken noktaları derledik.
İçindekiler
Kimler e-Tebligat Sistemine Dahil Olmak Zorunda?
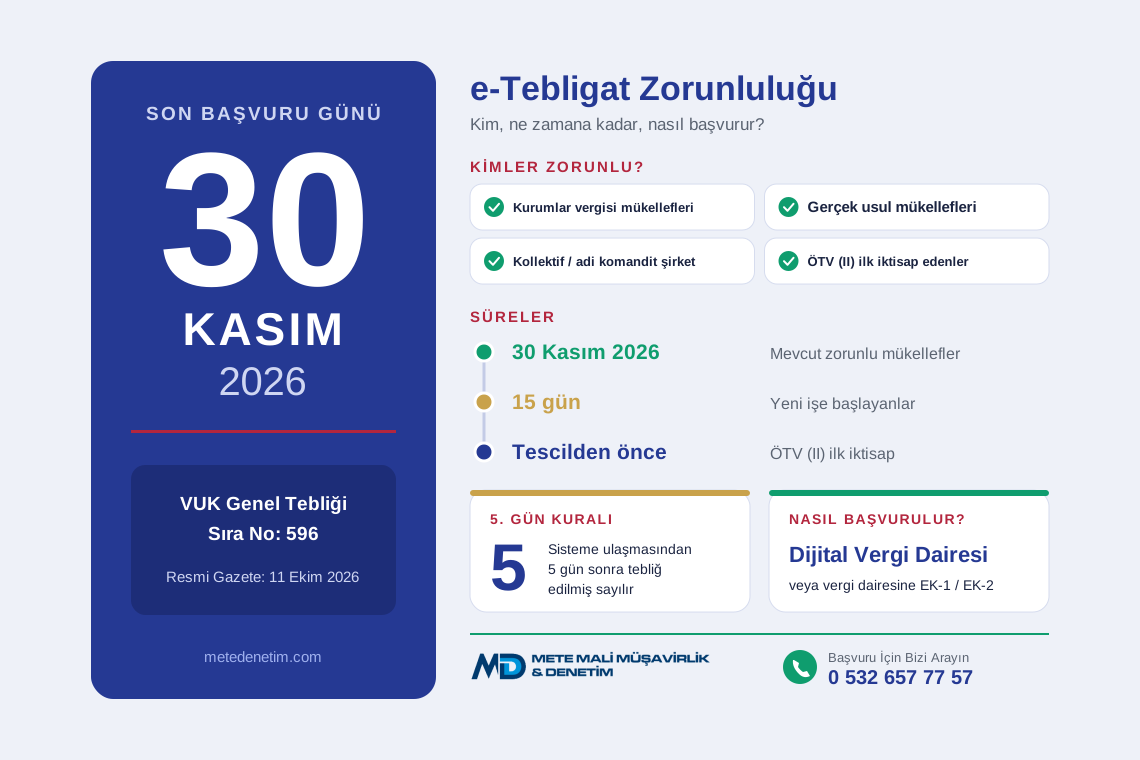
Tebliğe göre aşağıdaki gruplar sisteme dahil olmak zorunda:
- Kurumlar vergisi mükellefleri (anonim ve limited şirketler dahil)
- Gerçek usulde ticari, zirai veya serbest meslek kazancı elde eden gelir vergisi mükellefleri
- Kollektif ve adi komandit şirketler
- ÖTV (II) sayılı listedeki tescile tabi malları ilk iktisap eden gerçek ve tüzel kişiler
Daha önce sisteme dahil olanların durumu değişmiyor: 1 Temmuz 2026 öncesinde katılmış kullanıcılar mevcut kullanıcı kodu ve şifreleriyle devam eder, yeniden başvuru yapmaz.
Süreler: Kim, Ne Zamana Kadar Başvurmalı?
- Zorunlu olup henüz dahil olmayan mevcut mükellefler: tebliğin yayımını izleyen ayın sonuna kadar, yani 30 Kasım 2026‘e kadar.
- Yeni işe başlayan mükellefler: işe başlama tarihinden itibaren 15 gün içinde.
- ÖTV (II) sayılı liste kapsamındaki mallar: ilk iktisabın tescili tamamlanmadan önce.
Nasıl Başvurulur?
İki yol var:
- Dijital Vergi Dairesi (dijital.gib.gov.tr): e-Devlet ile kayıt olarak şifre alabilir, başvuruyu elektronik ortamda yapabilirsiniz. Başvuru e-posta ve/veya SMS doğrulamasıyla etkinleşir.
- Vergi dairesine başvuru: tebliğde yer alan EK-1 veya EK-2 bildirim formunu bizzat ya da noter onaylı vekâletname ile yetkilendirilen temsilci aracılığıyla verebilirsiniz.
Başvuru sırasında SMS veya e-posta ile bilgilendirme talep edebilirsiniz. Ancak bu uyarılar yalnızca hatırlatma amaçlıdır. Uyarının size ulaşmaması tebligatın geçerliliğini veya sürelerin işlemesini etkilemez.
Tebligat Ne Zaman Yapılmış Sayılır?
En kritik nokta bu: elektronik imzalı belgeler, e-Tebligat sistemine ulaştığı tarihten sonraki beşinci günün sonunda tebliğ edilmiş sayılır. Siz tebligatı açmasanız veya okumasanız da süre işler.
Bu, özellikle vergi ve ceza ihbarnamelerinde önem taşıyor. İhbarnameye karşı dava açma süresi, tebliğden itibaren 30 gündür (2577 sayılı İdari Yargılama Usulü Kanunu m. 7). Sistemi kontrol etmeyen bir mükellef, farkında olmadan hak kaybına uğrayabilir.
Başvuru Yapılmazsa Ne Olur?
Tebliğin ilgili maddesine göre, tebliğle getirilen yükümlülüklere uymayanlar hakkında Kanun’un ilgili ceza hükümleri uygulanır. Tebliğ metninde bir ceza tutarı belirtilmiyor; uygulanacak yaptırım Vergi Usul Kanunu’ndaki ilgili hükümlere göre belirlenir. Bu nedenle, süreyi beklemeden başvuruyu tamamlamak hem ceza riskini hem de tebligatı kaçırma riskini ortadan kaldırır.
Kimler Zorunlu Değil?
Aşağıdakiler zorunlu kapsamda değildir, ancak isterlerse gönüllü olarak sisteme katılabilir:
- Engellilik oranı %90 ve üzeri olanlar (sağlık kurulu raporuyla belgelenmesi gerekir) ve tüm yasal temsilcileri bu orandaki engelli olan tüzel kişiler
- 18 yaşından küçükler
- Kamu idareleri, mahalli idareler, diplomatik temsilcilikler, konsolosluklar ve bazı uluslararası kuruluşlar
PTT Üzerinden Yürütülen UETS ile Karıştırmayın
Bu yazıdaki düzenleme, Gelir İdaresi’nin gönderdiği vergi tebligatlarına ilişkindir. Şirketler için ayrıca PTT üzerinden yürütülen Ulusal Elektronik Tebligat Sistemi (UETS) adresi bulunur ve bu ayrı bir sistemdir. İkisine de kaydınızın olup olmadığını ayrı ayrı kontrol etmeniz gerekir.
Mükellefler İçin Öneriler
- Şirketinizin ve kendi adınıza yürüttüğünüz işlerin e-Tebligat kaydını Dijital Vergi Dairesi‘nden bugün kontrol edin.
- Kaydınız yoksa 30 Kasım’ı beklemeyin; e-Devlet doğrulaması ve onay süreçleri son günlerde aksayabilir.
- Bildirim için e-posta ve telefon bilgilerinizi güncel tutun ve gelen kutusunu düzenli takip edin.
- Mali müşaviriniz adınıza başvuracaksa, elektronik tebligatı da kapsayan noter onaylı vekâletname gerektiğini unutmayın.
- Tebligatların takibinde sorumlu kişiyi belirleyin; ihbarname ve inceleme yazıları için süreler kısadır. Vergi dairesi taleplerinin nasıl ilerlediğini KURGAN sistemi rehberimizden de inceleyebilirsiniz.
Mete Mali Müşavirlik ve Denetim olarak, e-Tebligat kayıt durumunuzun kontrolünden başvurunun tamamlanmasına ve tebligatların düzenli takibine kadar yanınızdayız. Durumunuzu değerlendirmek için bizimle iletişime geçebilirsiniz.