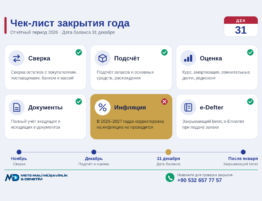
В годы высокой инфляции инфляционная корректировка балансов напрямую влияла на прибыль, налоги и собственный капитал компаний. Новое правило приостанавливает эту практику на 2025, 2026 и 2027 годы. В статье мы кратко разбираем, что говорит норма, что она означает для баланса и налогов и какие возможности остаются.
İçindekiler
Что говорит норма?
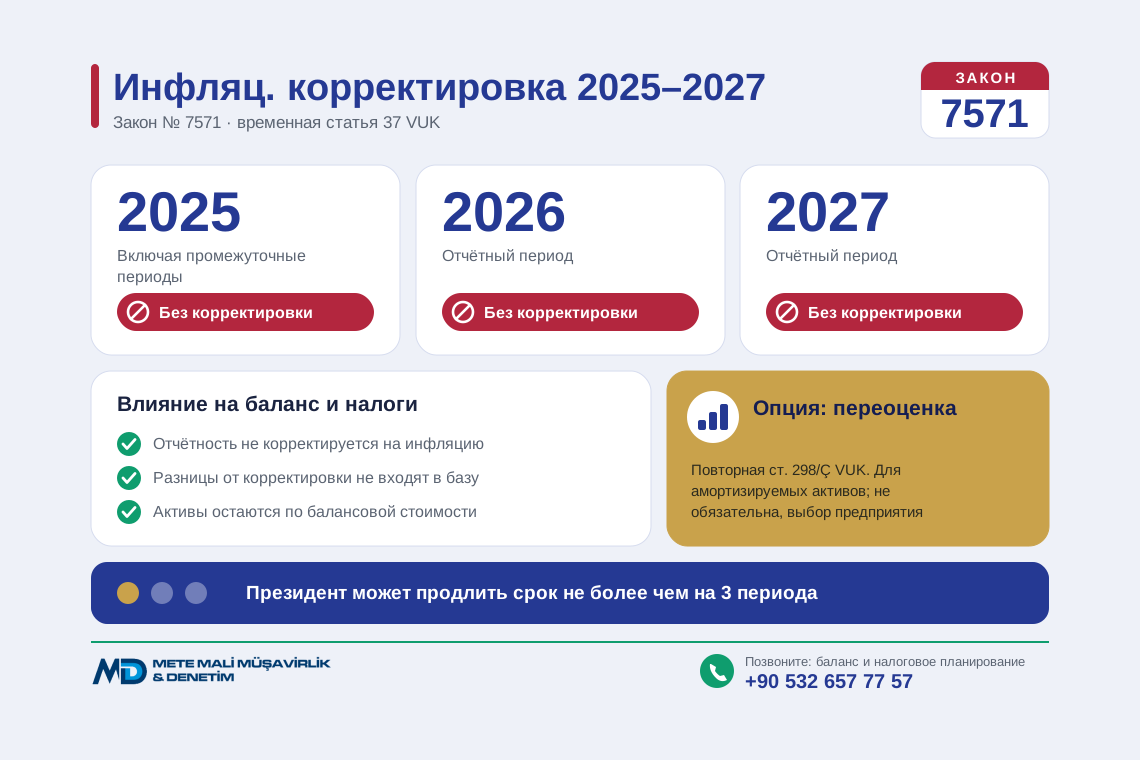
- Сфера действия: в 2025 отчётном периоде (включая промежуточные налоговые периоды), а также в 2026 и 2027 годах финансовая отчётность не подлежит инфляционной корректировке независимо от того, выполнены ли условия, предусмотренные повторной статьёй 298 VUK.
- Особый отчётный период: для налогоплательщиков, которым установлен особый отчётный период, за основу берутся периоды, заканчивающиеся в 2026, 2027 и 2028 годах.
- Право продления: Президент может продлить эти периоды не более чем на три отчётных периода, включая промежуточные налоговые периоды. То есть срок в будущем может измениться.
- Вступление в силу и применение: норма вступила в силу в день опубликования, 25 декабря 2025 года. Порядок и принципы применения определяет Министерство казначейства и финансов.
Что будет с балансом?
- Записи об инфляционной корректировке в балансе и отчёте о прибылях и убытках не делаются; неденежные статьи (запасы, основные средства, капитал) не корректируются.
- Активы продолжают учитываться по балансовой стоимости в соответствии с правилами оценки VUK. Привычные операции конца года, такие как инвентаризация, валютная переоценка и амортизация, выполняются как обычно.
- Поскольку корректировка не проводится, на счёте инфляционной корректировки разниц не возникает.
- В промежуточных налоговых периодах корректировка также не делается; декларации по авансовым платежам составляются по неоткорректированной отчётности.
Что будет с налогами?
- Налоговая база по корпоративному и подоходному налогу не зависит от статей прибыли или убытка, возникающих из-за инфляционной корректировки; база рассчитывается по обычным учётным записям VUK.
- Пока переоценка не проведена, амортизация начисляется не на скорректированную, а на балансовую стоимость.
- В условиях высокой инфляции разрыв между балансовой и фактической стоимостью может увеличиваться. Этот момент стоит отдельно учесть при налоговом планировании.
Возможность переоценки (статья 298/Ç) сохраняется
- Периоды, в которых инфляционная корректировка не проводится (включая продлённые), для целей пункта (Ç) повторной статьи 298 VUK считаются «периодами, в которых условия инфляционной корректировки не выполнены».
- Поэтому возможность переоценки амортизируемых основных средств сохраняется. Переоценка не обязательна, это выбор предприятия.
- Использование образовавшегося фонда переоценки и последствия последующей продажи актива регулируются отдельными правилами. Рекомендуем до конца года рассчитать с бухгалтером применимый коэффициент и эффект.
Финансовая отчётность и аудит
Это правило касается отчётности, ведущейся по налоговому законодательству (VUK). Для финансовой отчётности по Турецким стандартам финансовой отчётности или отчётности в рамках независимого аудита может потребоваться отдельная оценка. Рекомендуем проработать этот вопрос вместе с аудитором и бухгалтером.
Чек-лист для компаний
- Убедитесь, что ваши декларации, включая промежуточные налоговые периоды 2025 года, подготовлены без инфляционной корректировки.
- Планируйте конец 2026 года, исходя из баланса без корректировки.
- Рассчитайте затраты и выгоду переоценки по вашим амортизируемым активам.
- Если вы применяете особый отчётный период, проверьте, какие периоды охвачены.
- Следите, не продлит ли срок решение Президента.
Компания Mete Denetim в период приостановки инфляционной корректировки вместе с вами оценивает планирование баланса и налогов, решение о переоценке и закрытие года. Давайте разберём ситуацию вашей компании.